En la venta a crédito B2B, cualquier retraso de pago repercute directamente en la caja y en el riesgo de la cartera de clientes. Por eso la gestión del riesgo comercial no puede resolverse con una consulta puntual: exige seguimiento continuo, desde que se concede el crédito hasta que se cobra.
Es aquí donde entra Informanager, la respuesta de Informa D&B para que tu empresa controle ese ciclo completo, de principio a fin.
Qué es Informanager y qué problema resuelve
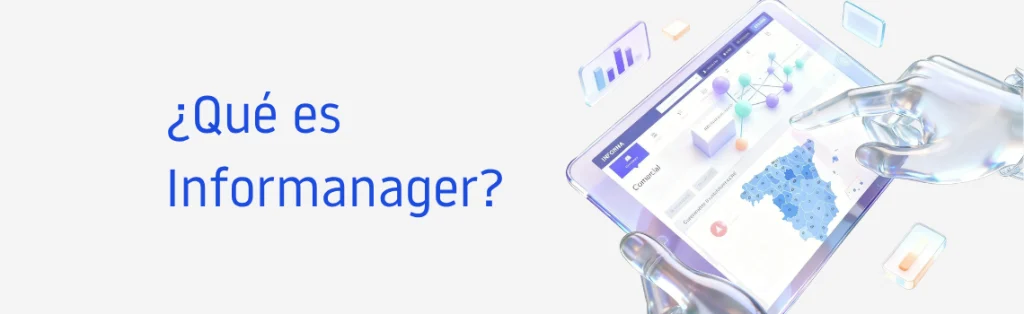
Informanager es una solución accesible desde dentro de la web de clientes de INFORMA que ayuda a gestionar el riesgo comercial de los clientes en todas las fases del ciclo de negocio. Reúne datos empresariales, análisis de pagos, alertas y recomendaciones de admisiones para anticipar incidencias, priorizar cobros y tomar decisiones de crédito con más agilidad.
El problema que aborda es conocido en cualquier departamento financiero: falta de visibilidad sobre la cartera, retrasos de pago que se detectan tarde, decisiones de crédito desalineadas entre comercial, riesgo y finanzas, y demasiada gestión reactiva.
Cómo cubre todas las fases del ciclo de negocio
Informanager acompaña la relación con el cliente en tres momentos:
Antes de conceder crédito
El módulo de Admisiones permite solicitar nuevas operaciones, configurar reglas de decisión propias y seguir cada expediente hasta obtener un informe final con recomendación. La admisión de crédito comercial deja de depender del criterio individual de cada comercial o analista y pasa a ser un proceso homogéneo, documentado y repetible.
Durante el seguimiento de cartera
El cuadro de mando resume los KPI de la cartera, su distribución geográfica y por tamaño, los clientes con mayor riesgo y la evolución en el tiempo. Las carteras pueden organizarse con estructura jerárquica y control de accesos, y las alertas se personalizan por formato, contenido, periodicidad y destinatarios. El resultado es un control vivo, no una consulta esporádica.
En cobro y revisión de riesgo
El módulo de Análisis de Pagos muestra tu información propia, la comparativa con el resto de aportantes, el detalle de deudores y el análisis sectorial. Si un cliente empieza a pagarte peor que al resto de sus proveedores, lo detectas antes de que el retraso escale y puedes renegociar plazos, revisar límites o cambiar la prioridad de recobro.
Qué aporta a la gestión de cartera de clientes
En la gestión de cartera de clientes, Informanager aporta una visión global y compartida de la exposición al riesgo. Permite:
- Segmentar por geografía y tamaño, identificar el top de deuda.
- Concentrar el esfuerzo en los clientes con mayor exposición.
- Trabajar sobre una única versión de la cartera entre varios usuarios.
Además, el módulo de Documentos guarda informes y dashboards para compartirlos con trazabilidad, lo que reduce la dependencia de hojas de cálculo aisladas y de versiones contradictorias de los mismos datos.
Por qué el análisis de pagos ayuda a reducir impagos
El análisis de pagos de empresas añade una capa de alerta temprana: el comportamiento real de pago.
El servicio de Análisis de Pagos de INFORMA reúne más de 8 millones de experiencias de pago sobre empresas españolas, actualizadas diariamente, lo que permite detectar cambios con antelación y ajustar las políticas de crédito y cobro antes de que la incidencia se convierta en impago.
Para reducir impagos de clientes, la clave no es reaccionar más rápido, sino ver antes.
Para qué equipos encaja y cuándo tiene más sentido implantarlo
Informanager está pensado para equipos de riesgo, credit management, cobros y dirección. Su rendimiento es más fácilmente apreciable cuando la cartera de clientes es amplia, cuando se opera en sectores con mayor demora de pago –como Hostelería con 23,75 días de retraso o Administración con 23,19 días–, cuando hace falta homogeneizar las admisiones de crédito o cuando el objetivo es acelerar los cobros. En todos esos escenarios -aunque por descontado también en otros menos desfavorables- pasar de la consulta puntual a la gestión continua del riesgo comercial marca la diferencia.